Boletín sobre la recuperabilidad n.º 4
Tu aseguradora cibernética ya ha calculado el coste de tu tiempo de recuperación
Una vez al año, la empresa que se hará cargo de tu peor día te envía una serie de preguntas sobre tu grado de preparación para afrontarlo. La mayoría de las organizaciones tratan la renovación del seguro cibernético como un mero trámite burocrático. El departamento de gestión de riesgos y el corredor recogen las respuestas, el equipo de seguridad confirma que la autenticación multifactorial (MFA) está activada y que las copias de seguridad se están realizando, y la solicitud se devuelve con una columna llena de «sí». Se recibe una cotización y casi nadie la interpreta como una valoración.
Ese precio es la valoración de una tercera parte que tiene su propio dinero en juego. La prima corresponde a la estimación que hace dicha parte del tiempo que tu empresa estará inactiva tras un ataque y del coste que supondrá esa interrupción del servicio. El informe «State of Recoverability Report 2026» de Fenix24 muestra que los operadores están mejorando en la realización de esa estimación, y que las organizaciones que pueden demostrar su capacidad de recuperación ya pagan menos que aquellas que no pueden hacerlo.
Las pérdidas aumentaron y los precios bajaron ese mismo año
Según los datos de la NAIC, las reclamaciones por seguros cibernéticos en EE. UU. aumentaron casi un 40 % en 2024, hasta alcanzar casi las 50 000. Las tarifas medias de las primas cayeron un 5 % en el cuarto trimestre, lo que supone el primer descenso trimestral en siete años. Las reclamaciones y los precios solo pueden evolucionar en direcciones opuestas cuando quienes fijan los precios confían en su capacidad para distinguir los riesgos buenos de los malos. La NAIC atribuye esta relajación a la inversión sostenida en los controles que los suscriptores valoran positivamente.
Visto así, la reducción media de las primas oculta una división entre los compradores. Las organizaciones que pueden aportar pruebas de su nivel de seguridad y capacidad de recuperación están consiguiendo mejores condiciones, límites más altos y franquicias más bajas. Los compradores que no pueden aportar esas pruebas absorben una mayor parte de las crecientes pérdidas del mercado a través de coberturas más reducidas y franquicias más elevadas. Es probable que la brecha entre ambos grupos se amplíe a medida que las aseguradoras mejoren su capacidad para evaluar las pruebas. La prueba de recuperación se ha convertido en un instrumento financiero, y su valor se refleja en cada renovación.
Lo que ni siquiera una indemnización de 75 millones de dólares puede comprar
Las aseguradoras clasifican a los compradores con tanto cuidado porque conocen los límites de lo que logran sus indemnizaciones. Muchos compradores se dan cuenta de esos límites en pleno incidente, cuando la reclamación sigue su curso y el negocio sigue paralizado. Las indemnizaciones pueden ser enormes. El historial reciente de reclamaciones de NetDiligence incluye demandas de extorsión de hasta 150 millones de dólares, pagos individuales de hasta 75 millones de dólares y cincuenta rescates distintos de ocho cifras o más. Una cantidad de dinero de esa magnitud transfiere capital a la víctima, pero no contribuye en absoluto a su capacidad de recuperación.
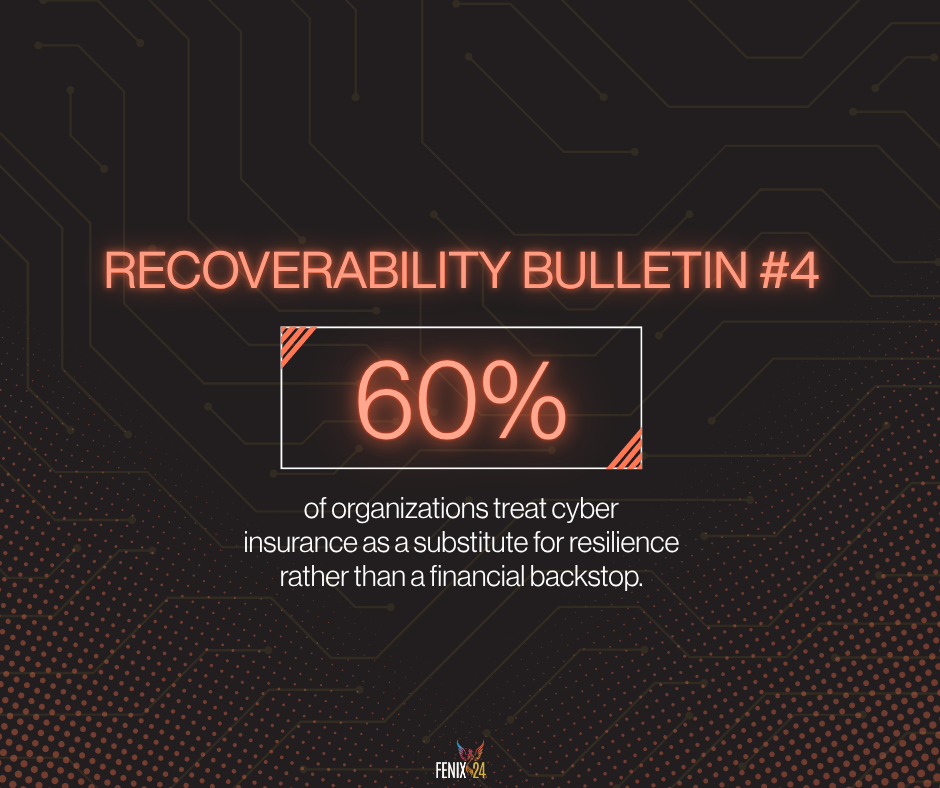
Aun así, el 60 % de las organizaciones consideran el seguro cibernético como un sustituto de la resiliencia en lugar de un respaldo financiero, según la encuesta de Accenture de 2026. Las cuentas les salen en contra. Una vez contabilizados el tiempo de inactividad, la pérdida de ingresos y el daño a la reputación, los costes totales de la interrupción pueden llegar a ser diez veces superiores a la indemnización, por lo que, en esos incidentes, la póliza cubre aproximadamente una décima parte de la factura. La mayor parte del resto no cubierto corresponde al tiempo de inactividad.
Una póliza de seguro reembolsa el capital una vez liquidada la reclamación. No puede recuperar los controladores de dominio ni la confianza en un plano de identidades comprometido, y tampoco puede generar una copia de seguridad válida y limpia. No tiene influencia alguna en el orden en que se restablecen los servicios empresariales, y no puede recuperar ni una sola hora de funcionamiento. Esas son precisamente las cosas por las que lucha un equipo de recuperación durante los primeros días de un incidente. El reembolso por esos días llega una vez que ya han pasado.
El factor que determina el precio de los transportistas es el tiempo
Las aseguradoras saben adónde va su dinero. La interrupción de la actividad empresarial representa la mayor parte de lo que pagan, según Allianz y Munich Re. Allianz señala que las pérdidas por interrupción varían en función de la eficacia con la que una organización lleva a cabo su respuesta y garantiza la continuidad. Las empresas que recuperan rápidamente su actividad suponen un menor coste para las aseguradoras. El sector, que se dedica a valorar este riesgo, ha llegado a la conclusión de que la capacidad de recuperación es la variable determinante.
La velocidad de recuperación se establece mucho antes de que se presente una reclamación. El cheque de la reclamación financia la recuperación, pero no puede acelerarla. La velocidad de recuperación ya se había determinado meses antes en función de tres factores: la capacidad de las copias de seguridad para sobrevivir a un ataque, el grado de actualización del mapa de dependencias y la existencia de una ruta de restauración ensayada. Para cuando el equipo de recuperación se une a la primera llamada, esas condiciones ya están dadas o ya faltan. El dinero gastado durante el incidente se destina a solucionar lo que falte.
Esto hace que el seguro y la recuperación formen parte del mismo debate presupuestario. El gasto destinado a acortar la recuperación reduce la pérdida que la aseguradora tiene en cuenta a la hora de fijar la prima, y los suscriptores devuelven parte de ese valor ofreciendo mejores condiciones. Gastar únicamente en la cobertura supone obtener un reembolso por el tiempo de inactividad que la organización no ha hecho nada por acortar.
Incorporar la renovación al programa de recuperación
El informe «The State of Recoverability» recomienda interpretar los cuestionarios de renovación como la señal de mercado que son y aprovechar cada renovación como un catalizador. Las pruebas que ahora solicitan los suscriptores y las que requiere una recuperación efectiva son las mismas.
Tener esto en cuenta cambia quién responde a la solicitud y qué se considera una respuesta válida. Casi cualquiera puede escribir «sí» junto a «¿Están los entornos de copia de seguridad separados de los de producción?», porque marcar «sí» en un formulario no cuesta nada. Un entorno de copia de seguridad que no se autentica a través del directorio de producción es algo que un proveedor puede valorar económicamente y que un equipo de recuperación puede utilizar desde el primer día de un incidente. Las pruebas de restauración funcionan de la misma manera. Una restauración con fecha de un servicio empresarial, sincronizada con el RTO del plan, dice mucho más al asegurador que una casilla marcada. También indica al CISO si el tiempo de recuperación del plan es factible. Fenix24 mantiene esa evidencia actualizada entre renovaciones con Argos99, que modela de qué depende cada servicio empresarial, qué cobertura de copias de seguridad existe, qué secuencia de recuperación se requiere y si se pueden cumplir los objetivos de recuperación del plan.
Incorporar la renovación al programa de recuperación también aporta a las labores de recuperación algo de lo que rara vez disponen: un rendimiento financiero visible. El refuerzo de las copias de seguridad y el mapeo de dependencias suelen aparecer como gastos sin que haya nada que los compense. En el momento de la renovación, el director financiero puede ver cuánto ha valido esa inversión en términos de prima y retención. Esa cifra es más fácil de defender ante el consejo de administración que una menor probabilidad de que se produzca un ataque que quizá no llegue a producirse este año.
Afronta tu próxima renovación con pruebas que lo demuestren
El informe «The State of Recoverability 2026» combina datos sobre reclamaciones de Allianz, estudios del Foro Económico Mundial, Accenture y otras trece instituciones con los datos de campo de Fenix24, obtenidos a partir de más de 500 casos prácticos de recuperación tras ataques de ransomware, lo que constituye la experiencia más amplia del mundo en este ámbito. Si quieres saber qué factores determinan la duración de la interrupción de la actividad de una empresa, aquí tienes la respuesta.
Haz clic aquí para descargar el Informe sobre el estado de la recuperabilidad de 2026 de Fenix24.