Bulletin zur Wiederherstellbarkeit Nr. 4
Ihr Cyber-Versicherer hat die Dauer Ihrer Wiederherstellung bereits beziffert
Einmal im Jahr schickt Ihnen das Unternehmen, das für Ihren schlimmsten Tag aufkommt, einen Fragebogen, in dem abgefragt wird, wie gut Sie darauf vorbereitet sind. Die meisten Unternehmen behandeln die Verlängerung der Cyberversicherung als reine Verwaltungsangelegenheit. Das Risikomanagement und der Makler sammeln die Antworten ein, die Sicherheitsabteilung überprüft, ob die Multi-Faktor-Authentifizierung (MFA) aktiviert ist und die Backups laufen, und der Antrag wird mit einer Reihe von „Ja“-Antworten zurückgeschickt. Man erhält einen Preis, und fast niemand wertet diesen als Feedback aus.
Dieser Preis ist eine Einschätzung durch einen externen Akteur, der sein eigenes Geld aufs Spiel setzt. Die Prämie entspricht der Einschätzung dieses Akteurs, wie lange Ihr Unternehmen nach einem Angriff ausfallen wird und welche Kosten durch den Ausfall entstehen. Der „State of Recoverability Report 2026“ von Fenix24 zeigt, dass Anbieter bei dieser Einschätzung immer besser werden und dass Unternehmen, die ihre Wiederherstellungsfähigkeit nachweisen können, bereits weniger zahlen als solche, die dies nicht können.
Im selben Jahr stiegen die Verluste und die Preise fielen
Nach Angaben der NAIC stiegen die Cyberversicherungsansprüche in den USA im Jahr 2024 um fast 40 % auf fast 50.000. Die durchschnittlichen Prämien sanken im vierten Quartal um 5 % – der erste Rückgang auf Quartalsbasis seit sieben Jahren. Schadensfälle und Preise können sich nur dann in entgegengesetzte Richtungen bewegen, wenn die Preisgestalter darauf vertrauen, gute von schlechten Risiken unterscheiden zu können. Die NAIC führt die Nachgiebigkeit auf anhaltende Investitionen in Kontrollmechanismen zurück, die von den Risikoprüfern positiv bewertet werden.
So betrachtet verbirgt sich hinter der durchschnittlichen Prämien senkung eine Kluft zwischen den Käufern. Unternehmen, die ihre Sicherheits- und Wiederherstellungsmaßnahmen nachweisen können, erhalten bessere Konditionen, höhere Deckungssummen und niedrigere Selbstbehalte. Käufer, die diese Nachweise nicht erbringen können, müssen einen größeren Teil der steigenden Marktverluste durch geringeren Versicherungsschutz und höhere Selbstbehalte auffangen. Die Kluft zwischen den beiden Gruppen dürfte sich vergrößern, da die Versicherer immer besser darin werden, diese Nachweise zu bewerten. Der Nachweis der Wiederherstellungsfähigkeit ist zu einem Finanzinstrument geworden, und sein Wert zeigt sich bei jeder Vertragsverlängerung.
Was man selbst mit einer Auszahlung von 75 Millionen Dollar nicht kaufen kann
Versicherer sortieren die Käufer so sorgfältig, weil sie die Grenzen dessen kennen, was ihre Auszahlungen bewirken können. Viele Käufer lernen diese Grenzen erst mitten im Vorfall kennen, wenn die Schadensabwicklung läuft, das Geschäft aber noch immer stillsteht. Die Auszahlungen können enorm sein. Die jüngsten Schadensfälle von NetDiligence umfassen Erpressungsforderungen in Höhe von bis zu 150 Millionen US-Dollar, Einzelzahlungen von bis zu 75 Millionen US-Dollar und fünfzig separate Lösegeldforderungen im achtstelligen Bereich oder darüber. Geld in dieser Größenordnung fließt zwar an das Opfer, trägt aber in keiner Weise zur Wiederherstellung der Betriebsfähigkeit des Opfers bei.
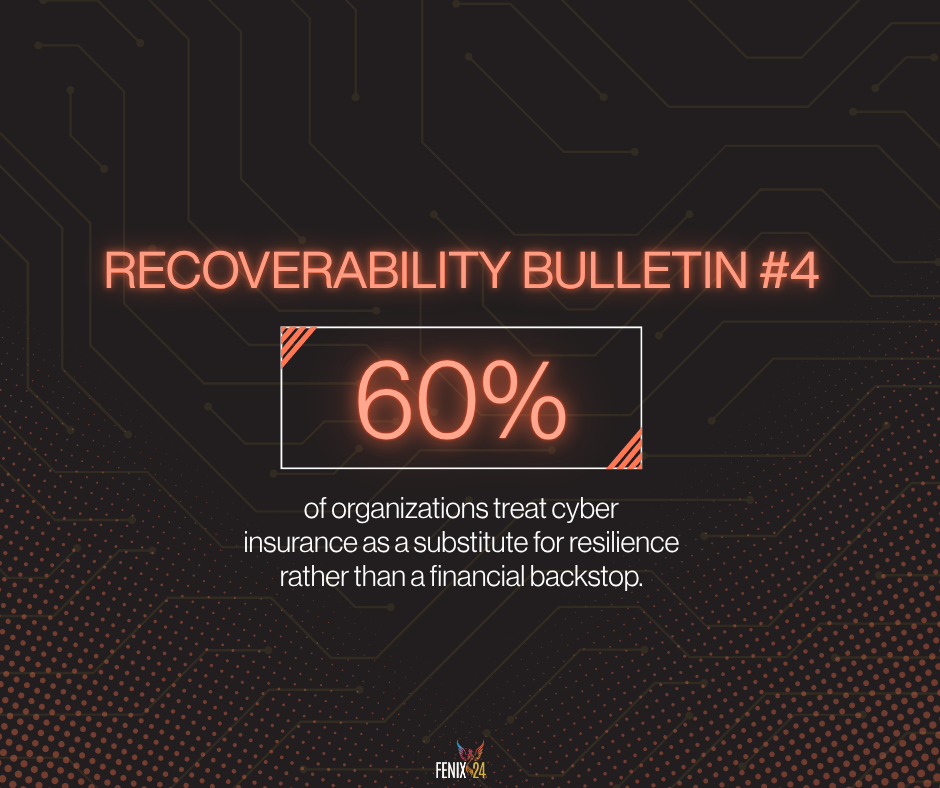
Dennoch betrachten laut der Accenture-Umfrage aus dem Jahr 2026 60 % der Unternehmen die Cyberversicherung eher als Ersatz für Resilienz denn als finanzielle Absicherung. Die Rechnung geht jedoch nicht auf. Rechnet man Ausfallzeiten, Umsatzverluste und Reputationsschäden mit ein, können die Gesamtkosten der Betriebsunterbrechung das Zehnfache der Versicherungsleistung betragen, sodass die Police bei solchen Vorfällen nur etwa ein Zehntel der Kosten abdeckt. Der größte Teil der nicht abgedeckten Restkosten entfällt auf Ausfallzeiten.
Eine Versicherung erstattet das Kapital nach der Schadensregulierung. Sie kann jedoch weder Domänencontroller noch das Vertrauen in eine kompromittierte Identitätsebene wiederherstellen, und sie kann auch kein validiertes, fehlerfreies Backup erstellen. Sie hat keinen Einfluss darauf, in welcher Reihenfolge die Geschäftsdienste wiederhergestellt werden, und sie kann keine einzige Betriebsstunde zurückkaufen. Genau das sind die Dinge, um die ein Wiederherstellungsteam in den ersten Tagen eines Vorfalls kämpft. Die Erstattung für diese Tage erfolgt erst, nachdem sie vorbei sind.
Die Variable bei den Transportkosten ist die Zeit
Versicherer wissen, wohin ihr Geld fließt. Laut Allianz und Munich Re entfällt der Großteil ihrer Auszahlungen auf Betriebsunterbrechungen. Die Allianz berichtet, dass die Höhe der Verluste aus Betriebsunterbrechungen davon abhängt, wie gut ein Unternehmen Maßnahmen zur Krisenbewältigung und zur Aufrechterhaltung des Betriebs umsetzt. Versicherungsnehmer, die ihren Betrieb schnell wieder aufnehmen können, verursachen den Versicherern geringere Kosten. Die Branche, die sich beruflich mit der Bewertung dieses Risikos befasst, ist zu dem Schluss gekommen, dass die Wiederherstellbarkeit die entscheidende Variable ist.
Die Wiederherstellungsgeschwindigkeit wird lange vor der Einreichung eines Schadensfalls festgelegt. Der Schadensersatz dient der Finanzierung der Wiederherstellung, kann diese jedoch nicht beschleunigen. Die Wiederherstellungsgeschwindigkeit wurde bereits Monate zuvor durch drei Faktoren bestimmt: wie gut die Backups einen Angriff überstehen, wie aktuell die Abhängigkeitskarte ist und ob ein einstudierter Wiederherstellungspfad vorliegt. Wenn das Wiederherstellungsteam zum ersten Mal zugeschaltet wird, sind diese Voraussetzungen entweder bereits gegeben oder fehlen bereits. Die während des Vorfalls aufgewendeten Mittel fließen in die Behebung der fehlenden Elemente.
Dadurch werden Versicherung und Wiederaufbau in derselben Haushaltsdiskussion behandelt. Ausgaben, die den Wiederaufbau beschleunigen, senken den Schaden, den ein Versicherer einkalkuliert, und die Risikoprüfer geben einen Teil dieses Werts in Form besserer Konditionen zurück. Wer ausschließlich in den Versicherungsschutz investiert, erhält eine Erstattung für Ausfallzeiten, zu deren Verkürzung das Unternehmen nichts beigetragen hat.
Die Erneuerung in das Genesungsprogramm einbringen
Der „State of Recoverability Report“ empfiehlt, Fragebögen zur Vertragsverlängerung als das Marktsignal zu betrachten, das sie darstellen, und jede Vertragsverlängerung als Impuls zu nutzen. Die Nachweise, die Risikoprüfer heute verlangen, und die Nachweise, die für eine tatsächliche Schadenregulierung erforderlich sind, sind identisch.
Dies hat Auswirkungen darauf, wer den Antrag beantwortet und was als Antwort gilt. Fast jeder kann neben der Frage „Sind Backups von der Produktionsumgebung getrennt?“ ein „Ja“ eintragen, denn ein „Ja“ in einem Formular kostet nichts. Eine Backup-Umgebung, die nicht über das Produktionsverzeichnis authentifiziert wird, ist etwas, das ein Versicherer bewerten kann und das ein Wiederherstellungsteam bereits am ersten Tag eines Vorfalls nutzen kann. Bei Wiederherstellungstests verhält es sich genauso. Eine datierte Wiederherstellung eines Geschäftsdienstes, deren Zeitpunkt auf die im Plan festgelegte Wiederherstellungszeit (RTO) abgestimmt ist, sagt dem Versicherer weitaus mehr als ein angekreuztes Kästchen. Sie zeigt dem CISO zudem, ob die im Plan vorgesehene Wiederherstellungszeit realistisch ist. Fenix24 hält diese Nachweise zwischen den Vertragsverlängerungen mit Argos99 auf dem neuesten Stand. Argos99 modelliert, wovon jeder Geschäftsdienst abhängt, welche Backup-Abdeckung vorhanden ist, welche Wiederherstellungssequenz erforderlich ist und ob die Wiederherstellungsziele des Plans erreicht werden können.
Die Einbindung der Vertragsverlängerung in das Wiederherstellungsprogramm verschafft der Wiederherstellungsarbeit zudem etwas, das sie selten hat: einen sichtbaren finanziellen Ertrag. Die Absicherung von Backups und die Erfassung von Abhängigkeiten werden in der Regel als Kosten verbucht, ohne dass ihnen etwas gegenübersteht. Bei der Vertragsverlängerung kann der Finanzvorstand erkennen, welchen Wert diese Maßnahmen in Form von Prämien und Selbstbehalt hatten. Diese Zahl lässt sich gegenüber dem Vorstand leichter verteidigen als eine geringere Wahrscheinlichkeit eines Angriffs, der dieses Jahr vielleicht gar nicht stattfindet.
Gehen Sie mit den entsprechenden Nachweisen in Ihre nächste Vertragsverlängerung
Der Bericht „The State of Recoverability 2026“ kombiniert Schadensdaten der Allianz, Forschungsergebnisse des Weltwirtschaftsforums, von Accenture und dreizehn weiteren Institutionen mit den Praxisdaten von Fenix24 aus mehr als 500 praktischen Ransomware-Wiederherstellungen – dem weltweit umfangreichsten Erfahrungsschatz im Bereich der Datenwiederherstellung. Wenn Sie wissen möchten, welche Faktoren darüber entscheiden, wie lange ein Unternehmen außer Betrieb bleibt, finden Sie hier die entsprechenden Belege.
Klicken Sie hier, um den „State of Recoverability Report 2026“ von Fenix24 herunterzuladen.