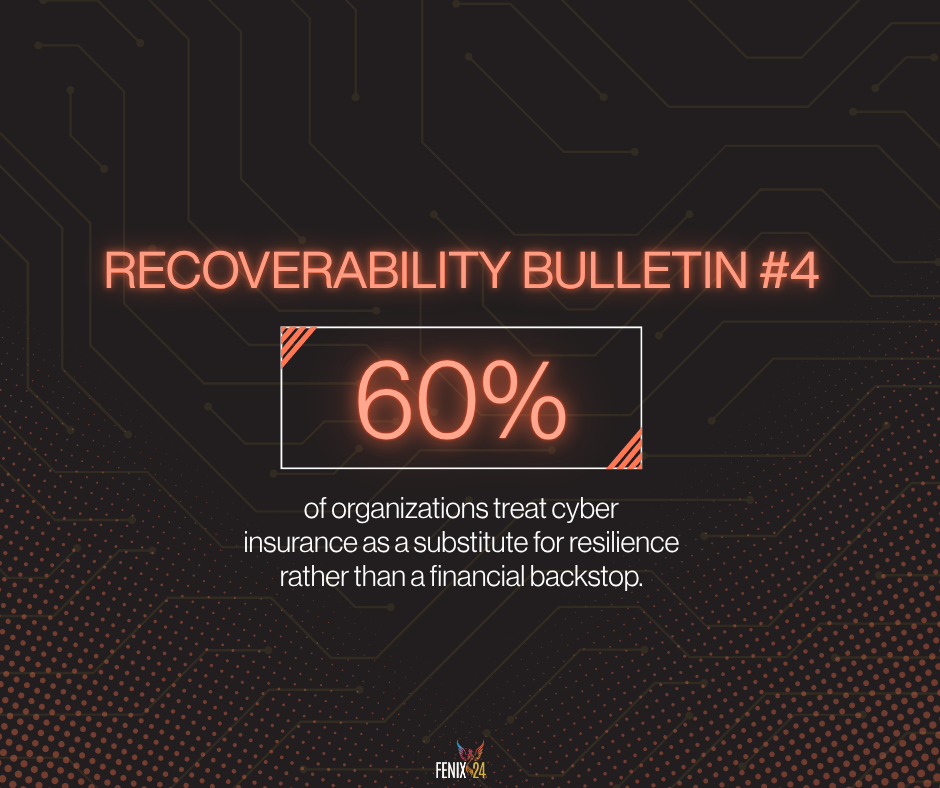
Bulletin inzake terugvorderbaarheid nr. 4
Uw cyberverzekeraar heeft de duur van uw herstel al in de premie verwerkt
Eén keer per jaar stuurt het bedrijf dat je slechtste dag zal vergoeden je een vragenlijst over hoe goed je daarop bent voorbereid. De meeste organisaties behandelen de verlenging van de cyberverzekering als een administratieve formaliteit. De afdeling risicobeheer en de makelaar verzamelen de antwoorden, de beveiligingsafdeling controleert of MFA is ingeschakeld en of de back-ups goed werken, en de aanvraag wordt teruggestuurd met een rijtje ‘ja’-antwoorden. Er komt een prijsopgave terug, en bijna niemand beschouwt die als feedback.
Die prijs is een inschatting van een externe partij die er zelf geld op inzet. De premie is de schatting van die partij van hoe lang uw bedrijf na een aanval buiten werking zal zijn en wat die uitval zal kosten. Uit het ‘State of Recoverability Report 2026’ van Fenix24 blijkt dat providers steeds beter worden in het maken van die schatting, en dat organisaties die kunnen aantonen dat ze goed voorbereid zijn op herstel, nu al minder betalen dan organisaties die dat niet kunnen.
In datzelfde jaar stegen de verliezen en daalden de prijzen
Volgens de cijfers van de NAIC steeg het aantal schadeclaims op het gebied van cyberverzekeringen in de VS in 2024 met bijna 40%, tot bijna 50.000. De gemiddelde premietarieven daalden in het vierde kwartaal met 5%, de eerste kwartaaldaling in zeven jaar. Schadeclaims en prijzen kunnen alleen in tegengestelde richtingen bewegen wanneer degenen die de prijzen vaststellen erop vertrouwen dat ze goede risico’s van slechte kunnen onderscheiden. De NAIC schrijft de daling toe aan aanhoudende investeringen in de controlemaatregelen die door verzekeraars positief worden beoordeeld.
Zo bekeken verhult de gemiddelde premieverlaging een scheiding tussen kopers. Organisaties die kunnen aantonen dat ze over een goede beveiliging en herstelcapaciteit beschikken, krijgen betere voorwaarden, hogere dekkingslimieten en lagere eigen risico’s. Kopers die dat bewijs niet kunnen leveren, dragen een groter deel van de stijgende verliezen op de markt door een beperktere dekking en hogere eigen risico’s. De kloof tussen beide groepen zal waarschijnlijk groter worden naarmate verzekeraars beter worden in het beoordelen van bewijsmateriaal. Het bewijs van herstel is een financieel instrument geworden, en de waarde ervan komt bij elke verlenging tot uiting.
Wat je zelfs met een uitkering van 75 miljoen dollar nog niet kunt kopen
Verzekeraars selecteren kopers zo zorgvuldig omdat ze weten wat de grenzen zijn van wat hun uitkeringen kunnen bewerkstelligen. Veel kopers komen achter die grenzen pas tijdens het incident, wanneer de schadeclaim in behandeling is en het bedrijf nog steeds stil ligt. De uitkeringen kunnen enorm zijn. Uit de recente schadeclaimgegevens van NetDiligence blijken afpersingseisen tot wel 150 miljoen dollar, individuele betalingen tot 75 miljoen dollar en vijftig afzonderlijke losgeldbedragen van acht cijfers of meer. Geld op die schaal zorgt ervoor dat er kapitaal naar het slachtoffer vloeit, maar draagt niets bij aan het herstelvermogen van het slachtoffer.
Toch beschouwt 60% van de organisaties cyberverzekeringen volgens het onderzoek van Accenture uit 2026 eerder als een vervanging voor veerkracht dan als een financiële vangnet. De cijfers spreken hen tegen. Als je de downtime, gederfde inkomsten en reputatieschade meerekent, kunnen de totale kosten van de verstoring wel tien keer zo hoog oplopen als de uitkering, waardoor de polis bij dergelijke incidenten slechts ongeveer een tiende van de kosten dekt. Het grootste deel van de niet-gedekte restpost bestaat uit downtime.
Een polis keert het kapitaal terug nadat de schadeclaim is afgehandeld. Het kan geen domeincontrollers of vertrouwen in een gecompromitteerd identiteitsvlak herstellen, en het kan geen gevalideerde, schone back-up opleveren. Het heeft geen invloed op de volgorde waarin bedrijfsdiensten weer operationeel worden, en het kan geen enkel bedrijfsuur terugkopen. Dat zijn precies de zaken waar een herstelteam de eerste dagen van een incident voor vecht. De vergoeding voor die dagen komt pas nadat ze voorbij zijn.
De variabele prijs voor vervoerders is tijd
Verzekeraars weten waar hun geld naartoe gaat. Volgens zowel Allianz als Munich Re gaat het grootste deel van hun uitgaven naar schade door bedrijfsonderbreking. Allianz meldt dat de omvang van de schade door bedrijfsonderbreking samenhangt met hoe goed een organisatie reageert en de bedrijfscontinuïteit waarborgt. Klanten die snel weer aan de slag kunnen, kosten verzekeraars minder. De sector die zich beroepsmatig bezighoudt met het bepalen van de premie voor dit risico, is tot de conclusie gekomen dat het herstelvermogen de bepalende factor is.
De snelheid van het herstel wordt al lang voordat er een claim wordt ingediend vastgesteld. De claimvergoeding financiert het herstel, maar kan het niet versnellen. De snelheid van het herstel werd maanden eerder bepaald door drie factoren: hoe goed de back-ups een aanval doorstaan, hoe actueel de afhankelijkheidskaart is en of er een geoefend herstelpad bestaat. Tegen de tijd dat het herstelteam aan het eerste gesprek deelneemt, zijn die voorwaarden al aanwezig of ontbreken ze al. Het geld dat tijdens het incident wordt uitgegeven, wordt gebruikt om de ontbrekende elementen te omzeilen.
Daardoor komen verzekeringen en herstel in hetzelfde begrotingsdebat terecht. Uitgaven die het herstel versnellen, verlagen het verlies dat een verzekeraar in zijn premieprijs doorberekent, en verzekeraars geven een deel van die waarde terug in de vorm van gunstigere voorwaarden. Alleen uitgaven voor de dekking leveren een vergoeding op voor stilstandtijd die de organisatie op geen enkele manier heeft weten te verkorten.
Neem de vernieuwing op in het herstelprogramma
In het rapport „The State of Recoverability” wordt aanbevolen om verlengingsvragenlijsten te beschouwen als het marktsignaal dat ze zijn, en elke verlenging als een katalysator te gebruiken. Het bewijsmateriaal waar verzekeraars nu om vragen en het bewijsmateriaal dat nodig is voor daadwerkelijke schadevergoeding zijn hetzelfde.
Als je daarop inspeelt, verandert het wie de vragenlijst beantwoordt en wat als een antwoord geldt. Bijna iedereen kan ‘ja’ invullen bij de vraag ‘Zijn back-ups gescheiden van de productieomgeving?’, omdat het niets kost om ‘ja’ op een formulier aan te vinken. Een back-upomgeving die niet via de productiedirectory wordt geauthenticeerd, is iets waar een verzekeraar een prijs op kan vaststellen en wat een herstelteam op de eerste dag van een incident kan gebruiken. Het testen van het herstelproces werkt op dezelfde manier. Een gedateerd herstel van een bedrijfsdienst, afgestemd op de RTO in het plan, zegt de verzekeraar veel meer dan een aangevinkt vakje. Het laat de CISO ook zien of de hersteltijd in het plan haalbaar is. Fenix24 houdt dat bewijsmateriaal tussen verlengingen door actueel met Argos99, dat in kaart brengt waar elke bedrijfsdienst van afhankelijk is, welke back-updekking er is, welke herstelvolgorde vereist is en of de hersteldoelstellingen van het plan kunnen worden gehaald.
Door de verlenging onder te brengen in het herstelprogramma krijgt het herstelwerk bovendien iets wat het zelden heeft: een zichtbaar financieel rendement. Het beveiligen van back-ups en het in kaart brengen van afhankelijkheden worden doorgaans als kosten geboekt zonder dat er iets tegenover staat. Bij de verlenging kan de CFO zien wat die maatregelen waard waren in termen van premie en eigen risico. Dat cijfer is gemakkelijker te verdedigen tegenover de raad van bestuur dan een lagere kans op een aanval die dit jaar misschien niet plaatsvindt.
Ga je volgende verlenging in met het bewijs
In het rapport ‘The State of Recoverability 2026’ worden schadeclaimgegevens van Allianz, onderzoek van het World Economic Forum, Accenture en dertien andere instellingen gecombineerd met de praktijkgegevens van Fenix24, afkomstig uit meer dan 500 daadwerkelijke hersteloperaties na ransomware-aanvallen – de meest uitgebreide ervaring op het gebied van herstel ter wereld. Als u wilt weten wat bepalend is voor de duur van de bedrijfsonderbreking, dan vindt u hier het bewijs.
Klik hier om het rapport ‘State of Recoverability 2026’ van Fenix24 te downloaden.